

Trong bối cảnh nhu cầu nhà ở xã hội ngày càng tăng, tín dụng ưu đãi đang trở thành một trong những nguồn lực quan trọng giúp người dân hiện thực hóa giấc mơ an cư, đồng thời tạo thêm động lực cho doanh nghiệp triển khai dự án. Tuy nhiên, để dòng vốn thực sự phát huy hiệu quả, bài toán đặt ra với tỉnh An Giang không chỉ là tăng khả năng tiếp cận tín dụng mà còn phải tháo gỡ những điểm nghẽn về quy hoạch, pháp lý và tiến độ đầu tư.
Dòng vốn ưu đãi tiếp sức giấc mơ an cư
Với người thu nhập thấp, sở hữu một căn nhà không đơn thuần là câu chuyện tài sản, mà còn là nền tảng để ổn định cuộc sống, an tâm làm việc và tích lũy lâu dài. Bởi vậy, khi giá nhà vượt quá khả năng tích lũy, tín dụng ưu đãi trở thành cầu nối quan trọng giữa nhu cầu an cư và năng lực tài chính của người dân.
Tại tỉnh An Giang, kết quả triển khai các chương trình cho vay nhà ở xã hội cho thấy nguồn vốn chính sách đang từng bước đi vào thực tế. Theo số liệu thống kê từ Ngân hàng Nhà nước Khu vực 15, đến cuối tháng 9/2026 chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP của Chính phủ đã giải ngân 799 tỷ đồng tại 6 dự án trên địa bàn An Giang và Cà Mau, gồm 476 tỷ đồng dành cho 3 chủ đầu tư và 323 tỷ đồng cho 364 người mua nhà. Dư nợ đạt 569 tỷ đồng.
Riêng tỉnh An Giang, doanh số giải ngân đạt 533 tỷ đồng, trong đó 229 tỷ đồng dành cho 3 dự án và 304 tỷ đồng cho 340 người mua nhà; dư nợ đạt 316 tỷ đồng. Những con số này cho thấy tín dụng đang hỗ trợ đồng thời hai phía của thị trường: doanh nghiệp có thêm nguồn lực triển khai dự án, còn người dân có cơ hội tiếp cận nhà ở phù hợp hơn với khả năng tài chính.
Bên cạnh chương trình tín dụng theo Nghị quyết 33/NQ-CP, nguồn vốn từ Ngân hàng Chính sách xã hội tiếp tục giữ vai trò đáng kể. Theo số liệu báo cáo, chương trình cho vay nhà ở xã hội theo Nghị định 100/2024/NĐ-CP đã giải ngân 1.220 tỷ đồng, dư nợ đạt 961 tỷ đồng; riêng An Giang giải ngân 941 tỷ đồng, dư nợ 775 tỷ đồng.
Đáng chú ý, chương trình tín dụng dành cho người trẻ dưới 35 tuổi mua nhà cũng ghi nhận kết quả bước đầu. Đến cuối tháng 9/2026, chương trình giải ngân 44 tỷ đồng, dư nợ 42 tỷ đồng tại 3 dự án thuộc An Giang. Đây là kênh bổ sung nguồn lực cho nhóm lao động trẻ đang trong giai đoạn xây dựng sự nghiệp, có nhu cầu ổn định nơi ở nhưng chưa tích lũy đủ vốn tự có.
Các chương trình tín dụng đang mở rộng thêm lựa chọn tài chính cho người mua nhà. Dù vậy, khả năng vay vốn mới chỉ giải quyết một phần bài toán an cư. Muốn người dân thực sự hưởng lợi, thị trường phải có đủ nguồn cung, dự án phải triển khai đúng tiến độ và giá bán phải tương thích với khả năng chi trả.
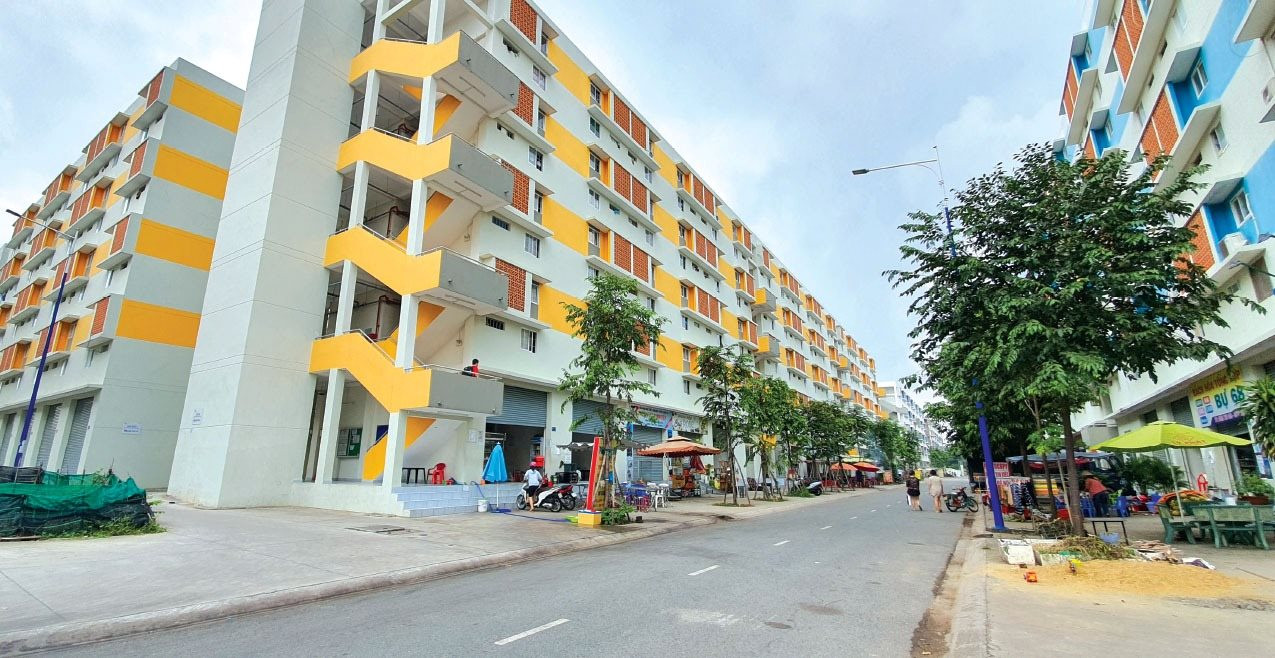
Ảnh minh họa
Điểm nghẽn nguồn cung cần được tháo gỡ
Thực tế triển khai nhà ở xã hội tại tỉnh An Giang cho thấy nhu cầu thị trường đang hiện hữu, nhưng tiến độ đưa sản phẩm đến tay người dân vẫn chịu tác động từ nhiều yếu tố.
Tại dự án do Công ty Cổ phần Phú Cường Hoàng Gia làm chủ đầu tư, quy mô dự kiến hơn 1.200 căn, diện tích khoảng 69,75 m²/căn, thiết kế một trệt, một lầu, giá bán dự kiến từ 1,4-1,6 tỷ đồng/căn. Qua 2 đợt bốc thăm chọn căn, khách hàng đã bốc thăm hết 915 căn. Kết quả này phản ánh sự quan tâm đáng kể đối với nguồn cung nhà ở xã hội, đồng thời đặt ra yêu cầu bảo đảm tiến độ triển khai và khả năng tiếp cận vốn của người mua.
Với mức giá trên, người mua vẫn phải tính toán kỹ khoản vốn tự có, số tiền vay và nghĩa vụ trả nợ hằng tháng. Đối với những gia đình chưa có tích lũy lớn, khoản vay chỉ thực sự là đòn bẩy khi kỳ hạn, lãi suất và mức trả nợ phù hợp với thu nhập ổn định. Vì thế, phát triển nhà ở xã hội không thể chỉ dừng ở việc xây dựng đủ số căn, mà còn phải hướng đến khả năng sở hữu thực tế của đúng nhóm đối tượng thụ hưởng.
Theo Sở Xây dựng tỉnh An Giang, giai đoạn 2026-2030, An Giang được giao hoàn thành 5.828 căn nhà ở xã hội, trong đó chỉ tiêu năm 2026 là 1.116 căn. Đến hết quý III/2026, toàn tỉnh hoàn thành 573 căn, tương đương khoảng 51,3% chỉ tiêu năm. Như vậy, tỉnh còn phải hoàn thành 543 căn trong quý IV để đạt kế hoạch.
Khối lượng còn lại đòi hỏi các chủ đầu tư và cơ quan chức năng phải đẩy nhanh tiến độ trong những tháng cuối năm. Tuy nhiên, tốc độ triển khai không chỉ phụ thuộc vào năng lực thi công hay khả năng huy động vốn, mà còn gắn với việc hoàn tất thủ tục đầu tư.
Một trong những vướng mắc là điều chỉnh quy hoạch chi tiết tỷ lệ 1/500 tại các khu đô thị, dự án nhà ở thương mại có bố trí quỹ đất phát triển nhà ở xã hội. Việc rà soát diện tích, vị trí và tính tập trung của quỹ đất cần được thực hiện đồng bộ, tránh để thủ tục quy hoạch kéo dài, làm chậm quá trình chuẩn bị đầu tư.
Khơi thông dòng vốn, nối liền các mắt xích
Ở góc độ tín dụng, số liệu bất động sản tại tỉnh An Giang cũng cho thấy sự khác biệt giữa nhu cầu vốn phục vụ đầu tư, kinh doanh và nhu cầu nhà ở của người dân. Đến tháng 9/2026, dư nợ tín dụng bất động sản trên địa bàn đạt 30.775 tỷ đồng, giảm 2,39% so với cuối năm 2025. Trong đó, dư nợ phục vụ đầu tư, kinh doanh bất động sản đạt 8.367 tỷ đồng, tăng 26,26%; dư nợ phục vụ nhu cầu tự để ở, tự sử dụng đạt 22.408 tỷ đồng, giảm 10,01%.
Diễn biến này cho thấy tín dụng bất động sản không vận động đồng đều giữa các mục đích sử dụng vốn. Tuy nhiên, không thể chỉ dựa vào mức tăng, giảm dư nợ để cho rằng về khả năng tiếp cận nhà ở xã hội, bởi nhóm tín dụng bất động sản bao gồm nhiều đối tượng và mục đích vay khác nhau. Điều cần quan tâm hơn là dòng vốn ưu đãi có đến đúng dự án, đúng người đủ điều kiện và đúng thời điểm hay không.
Để giải quyết bài toán này, trước hết cần rút ngắn thời gian xử lý hồ sơ nhưng vẫn bảo đảm đúng quy định. Các cơ quan chuyên môn, chính quyền địa phương và chủ đầu tư cần phối hợp chặt chẽ trong hoàn thiện quy hoạch, điều chỉnh chủ trương đầu tư và xử lý các thủ tục liên quan. Việc xác nhận tình trạng nhà ở, điều kiện của người đăng ký mua nhà cũng cần được đẩy nhanh, nhất là khi lượng hồ sơ lớn khiến người dân phải chờ đợi.
Song song đó, cần tăng cường giám sát việc triển khai các chương trình tín dụng, công khai điều kiện vay, hướng dẫn hồ sơ rõ ràng và giúp người mua tính toán khả năng trả nợ trước khi cam kết tài chính. Với doanh nghiệp, khả năng tiếp cận vốn phải đi đôi với tiến độ thực hiện dự án, kiểm soát chi phí và trách nhiệm đưa sản phẩm ra thị trường.
Tín dụng có thể tạo lực đẩy, nhưng không thể thay thế nguồn cung nhà ở hay bù đắp những chậm trễ trong thủ tục đầu tư. Khi vốn ưu đãi được kết nối với quỹ đất sạch, pháp lý thông suốt, chi phí xây dựng được kiểm soát và hồ sơ người mua được giải quyết kịp thời, hiệu quả của chính sách mới được phát huy đầy đủ.
Với tỉnh An Giang, yêu cầu hoàn thành 1.116 căn nhà ở xã hội trong năm 2026 không chỉ là một chỉ tiêu hành chính. Đằng sau mỗi căn nhà là nhu cầu ổn định cuộc sống của một gia đình, là khả năng tích lũy của người lao động và là hiệu quả thực chất của chính sách an sinh. Khơi thông tín dụng vì thế cần được thực hiện đồng thời với tháo gỡ điểm nghẽn dự án, để dòng vốn không dừng lại ở những con số giải ngân mà thực sự chuyển hóa thành những mái nhà có thể tiếp cận, sở hữu và an cư lâu dài.