

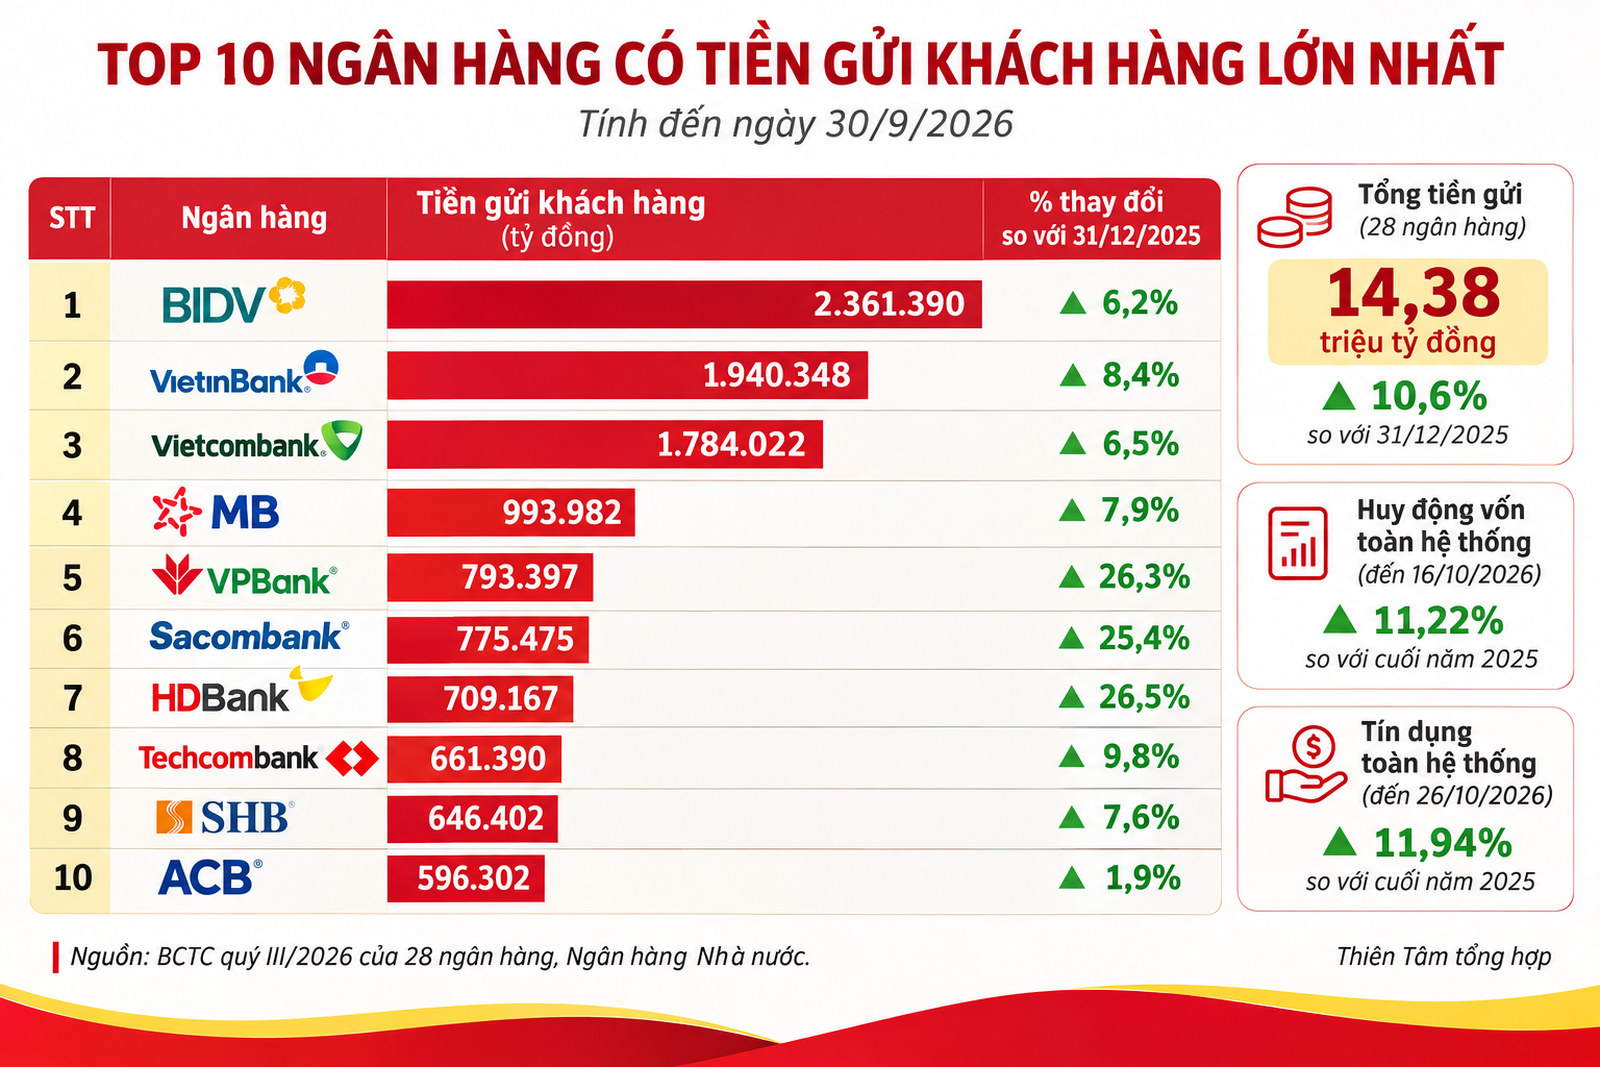
Theo số liệu tổng hợp từ báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đạt hơn 14,38 triệu tỷ đồng tại thời điểm 30/9/2026, tăng 10,6% so với ngày 31/12/2025, tương đương tăng thêm gần 1,4 triệu tỷ đồng.
Trong đó, 26 ngân hàng ghi nhận số dư tiền gửi tăng so với đầu năm, chỉ Eximbank và Saigonbank có sự sụt giảm. Đáng chú ý, nhiều ngân hàng thương mại cổ phần ghi nhận tốc độ tăng trưởng huy động trên 20%, cho thấy sự khác biệt đáng kể về khả năng mở rộng nguồn vốn giữa các nhà băng.
Tiền gửi tăng cùng đà mở rộng tín dụng
Xét về quy mô, BIDV tiếp tục dẫn đầu trong nhóm ngân hàng được thống kê với số dư tiền gửi khách hàng hơn 2,36 triệu tỷ đồng, tăng 6,2% so với cuối năm 2025.
VietinBank đứng thứ hai với hơn 1,94 triệu tỷ đồng, tiếp đến là Vietcombank với gần 1,78 triệu tỷ đồng. Tổng tiền gửi khách hàng của ba ngân hàng này đạt gần 6,09 triệu tỷ đồng, chiếm 42,3% tổng số dư tiền gửi của 28 ngân hàng.
Trong nhóm ngân hàng thương mại cổ phần, MB dẫn đầu với gần 994.000 tỷ đồng. VPBank và Sacombank xếp tiếp theo, lần lượt đạt hơn 793.000 tỷ đồng và 775.000 tỷ đồng.
Xét về tốc độ tăng trưởng, NCB dẫn đầu với mức tăng 45,4%, đưa số dư tiền gửi khách hàng lên hơn 185.000 tỷ đồng. HDBank tăng 26,5%, VPBank tăng 26,3%, Sacombank tăng 25,4% và LPBank tăng 25%.
Ở chiều ngược lại, tiền gửi khách hàng tại Eximbank giảm 10,7%, xuống còn 158.299 tỷ đồng. Saigonbank giảm 4,4%, còn 25.172 tỷ đồng.
Sự gia tăng tiền gửi diễn ra trong bối cảnh tín dụng toàn hệ thống tiếp tục mở rộng. Theo Ngân hàng Nhà nước (NHNN), tại thời điểm 30/9/2026, dư nợ tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025.
Đến ngày 26/10/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,82 triệu tỷ đồng, tăng 11,94% so với cuối năm trước. Đối với hoạt động huy động vốn, tại cuộc họp với các tổ chức tín dụng ngày 19/10, Thống đốc NHNN cho biết, tính đến cuối tuần trước cuộc họp, huy động vốn toàn hệ thống tăng 11,22% so với cuối năm 2025, trong khi tín dụng tăng 11,44%.
Như vậy, tại mốc thời gian này, tốc độ tăng trưởng tín dụng cao hơn huy động vốn 0,22 điểm phần trăm. Theo NHNN, việc tín dụng tăng nhanh hơn huy động vốn khiến nhu cầu vốn của hệ thống ngân hàng gia tăng.
Điều chỉnh lãi suất huy động trong những tháng cuối năm
Trong bối cảnh nhu cầu vốn gia tăng, mặt bằng lãi suất huy động cũng ghi nhận nhiều biến động. Theo NHNN, đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Ngày 19/10, NHNN tổ chức cuộc họp với lãnh đạo 46 ngân hàng thương mại, yêu cầu điều chỉnh giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên; đồng thời không chạy đua tăng lãi suất huy động, cạnh tranh không lành mạnh.
Tiếp đó, tại Công văn số 9736/NHNN-CSTT ngày 21/10/2026, NHNN yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới, kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm, so với mức của từng ngân hàng tại kỳ báo cáo từ ngày 11 đến 20/10/2026.
NHNN cũng yêu cầu các ngân hàng triển khai giảm thực chất lãi suất huy động và cho vay trên tất cả các kênh bán hàng. Trường hợp không thực hiện, cơ quan quản lý sẽ xem xét áp dụng biện pháp xử lý, bao gồm giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng.
Tại họp báo Chính phủ thường kỳ ngày 4/11, Phó Thống đốc NHNN Phạm Thanh Hà cho biết các ngân hàng thương mại đã điều chỉnh giảm 0,5%/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên.
Theo thông tin được công bố, lãi suất tiền gửi phát sinh mới bình quân cuối tháng 10 giảm khoảng 0,4 điểm phần trăm so với giữa tháng. Lãi suất cho vay phát sinh mới cũng giảm khoảng 0,2 - 0,5 điểm phần trăm.
Dù vậy, mặt bằng lãi suất huy động giữa các ngân hàng vẫn có sự chênh lệch, tùy thuộc kỳ hạn, hình thức gửi tiền và chính sách áp dụng. Một số ngân hàng duy trì mức lãi suất cao hơn để thu hút nguồn vốn trung và dài hạn, trong khi những nhà băng khác có mức niêm yết thấp hơn.
Trong những tháng cuối năm, việc cân đối giữa tăng trưởng huy động và tín dụng, đồng thời thực hiện yêu cầu giảm lãi suất của NHNN, tiếp tục là nhiệm vụ được đặt ra đối với các ngân hàng thương mại.