

Vốn tự có của các ngân hàng tiếp tục tăng trong 9 tháng đầu năm 2026, tạo thêm nguồn lực củng cố năng lực tài chính, nâng cao chuẩn mực an toàn vốn và mở rộng dư địa tăng trưởng tín dụng, qua đó góp phần cung ứng vốn cho nền kinh tế, phục vụ mục tiêu tăng trưởng 2 con số.
Tăng vốn củng cố hệ số an toàn, mở rộng dư địa tín dụng
Vốn tự có là yếu tố quan trọng quyết định khả năng mở rộng tài sản có rủi ro, trong đó có hoạt động cho vay. Khi tín dụng tăng trưởng, ngân hàng cần bổ sung vốn tương ứng để duy trì các tỷ lệ an toàn, đồng thời nâng cao khả năng chống chịu trước rủi ro. Vì vậy, tăng vốn điều lệ và củng cố vốn chủ sở hữu không chỉ tạo dư địa mở rộng hoạt động mà còn giúp ngân hàng nâng cao nền tảng tài chính.
Qua tổng hợp số liệu báo cáo tài chính quý III/2026, vốn chủ sở hữu của 27 ngân hàng đạt gần 1,96 triệu tỷ đồng, tăng 13,61%. Vietcombank dẫn đầu với 253.761 tỷ đồng, tiếp đến là VietinBank (207.466 tỷ đồng), BIDV (203.020 tỷ đồng), VPBank (200.078 tỷ đồng) và Techcombank (197.325 tỷ đồng). Một số ngân hàng ghi nhận mức tăng mạnh vốn chủ sở hữu như NCB (85,14%), ABBank (41,44%) và MB (23,98%).
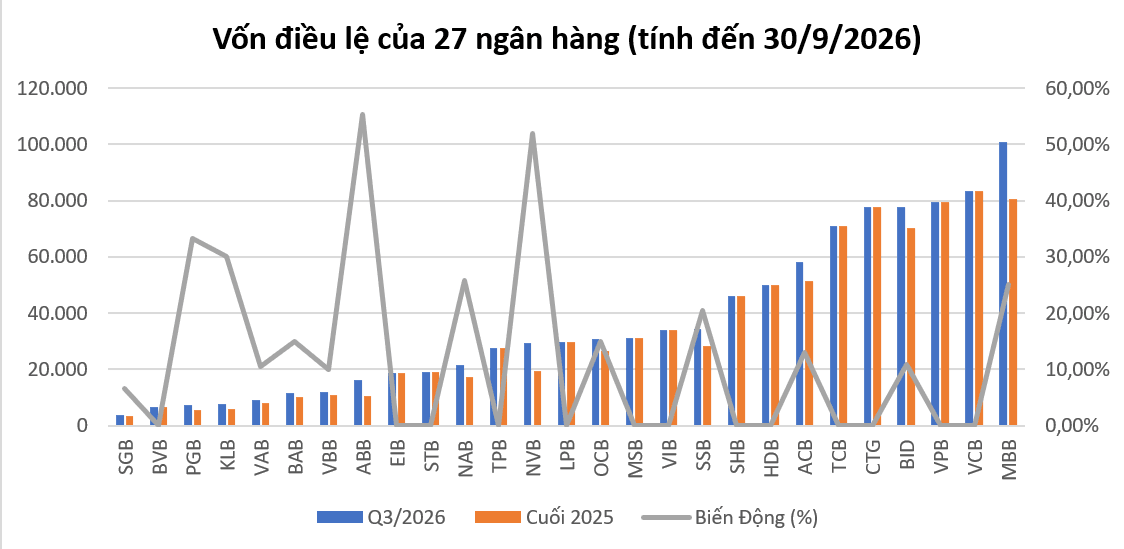
MB trở thành ngân hàng đầu tiên có vốn điều lệ vượt 100.000 tỷ đồng. Nguồn: Tổng hợp BCTC quý III/2026 của 27 ngân hàng
Trong khi đó, tổng vốn điều lệ của 27 ngân hàng đạt 993.498 tỷ đồng, tăng 7,76%. MB trở thành ngân hàng đầu tiên có vốn điều lệ vượt 100.000 tỷ đồng, sau khi tăng 25%. Xếp sau là Vietcombank với 83.557 tỷ đồng, VPBank với 79.399 tỷ đồng, BIDV với 77.782 tỷ đồng và VietinBank với 77.669 tỷ đồng.
Năng lực vốn được củng cố là cơ sở để các ngân hàng duy trì các tỷ lệ an toàn trong bối cảnh hoạt động tín dụng tiếp tục mở rộng. Theo Báo cáo ngành Ngân hàng quý III/2026 của SHS, hệ số an toàn vốn (CAR) hợp nhất bình quân của nhóm ngân hàng thương mại nhà nước đạt 10,6%, nhóm ngân hàng cổ phần quy mô lớn đạt 12,5% và nhóm ngân hàng vừa, nhỏ đạt 12,2%. Các ngân hàng trong nhóm nghiên cứu đều đáp ứng mức CAR tối thiểu 8%.
Cũng trong 9 tháng đầu năm, tín dụng của 27 ngân hàng tăng 12,4%, tiền gửi tăng 13,1% so với cuối năm 2025. Lũy kế 9 tháng, các ngân hàng đã hoàn thành khoảng 75% kế hoạch lợi nhuận năm. Trên cơ sở đó, SHS dự báo lợi nhuận trước thuế toàn ngành Ngân hàng năm 2026 có thể tăng 18–20%.
Triển vọng lợi nhuận tích cực cho thấy hoạt động kinh doanh của các ngân hàng tiếp tục duy trì đà tăng trưởng, tạo thêm nguồn lực để bổ sung vốn từ lợi nhuận giữ lại. Tuy nhiên, cùng với quy mô tín dụng và tài sản mở rộng, yêu cầu củng cố vốn vẫn đặt ra, nhất là với những ngân hàng đặt mục tiêu tăng trưởng cao hơn bình quân hệ thống.
Nhu cầu bổ sung vốn cũng thể hiện qua kế hoạch phát hành cổ phiếu của các ngân hàng. Theo SSI Research, có 8 ngân hàng dự kiến phát hành cổ phiếu với tổng giá trị khoảng 143.830 tỷ đồng trong giai đoạn quý IV/2026–2027. SSI đánh giá, tăng vốn sẽ tiếp tục là vấn đề trọng tâm của ngành trong những năm tới, nhất là với các ngân hàng đặt mục tiêu tăng trưởng cao hơn bình quân hệ thống.
Mở rộng hệ sinh thái, nâng cao uy tín thị trường
Bên cạnh việc củng cố các chỉ số an toàn và tạo dư địa tăng trưởng tín dụng, nguồn lực tài chính tăng thêm còn giúp ngân hàng triển khai các kế hoạch đầu tư, mở rộng hoạt động sang những lĩnh vực dịch vụ mới.
Tính đến đầu tháng 11/2026, có 9 ngân hàng lên kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam (VIFC) với vốn điều lệ dự kiến tối thiểu 3.000 tỷ đồng mỗi đơn vị. Vietcombank, MB, TPBank, LPBank, HDBank, SHB và Nam A Bank đã được cổ đông thông qua chủ trương tại đại hội thường niên năm 2026. MSB và Techcombank lần lượt thực hiện thủ tục lấy ý kiến cổ đông trong tháng 10 và đầu tháng 11.
Ở lĩnh vực bảo hiểm, ACB đã được cấp phép thành lập Công ty TNHH Bảo hiểm Phi nhân thọ ACB với vốn điều lệ 500 tỷ đồng, đánh dấu bước mở rộng hoạt động sang bảo hiểm phi nhân thọ và bổ sung dịch vụ trong hệ sinh thái tài chính.
Năng lực tài chính và chất lượng hoạt động được cải thiện cũng góp phần nâng cao đánh giá của các tổ chức xếp hạng tín nhiệm quốc tế. Trong tháng 10/2026, Fitch Ratings nâng xếp hạng nhà phát hành dài hạn của Techcombank và ACB từ BB- lên BB, triển vọng Ổn định. Riêng Techcombank, đánh giá sức mạnh tín dụng độc lập cũng được nâng từ bb- lên bb. Fitch ghi nhận những cải thiện về chất lượng tài sản, hồ sơ kinh doanh và quản trị rủi ro của ngân hàng.
Cũng trong tháng 10, Moody’s nâng xếp hạng tiền gửi và nhà phát hành dài hạn của ABBank từ B2 lên B1, triển vọng Tích cực; đồng thời nâng đánh giá tín nhiệm cơ sở từ B3 lên B2. Moody’s ghi nhận sự cải thiện về chất lượng tài sản, khả năng sinh lời và vốn của ngân hàng. Việc ABBank hoàn tất tăng vốn vào giữa năm 2026 cũng góp phần củng cố bộ đệm tài chính.
Đối với Agribank, Fitch duy trì xếp hạng nhà phát hành dài hạn ở mức BB+, triển vọng Ổn định, đồng thời nâng đánh giá chất lượng tài sản từ b+ lên bb-. Trước đó, Moody’s đã điều chỉnh triển vọng xếp hạng của một số ngân hàng Việt Nam, gồm ACB, Vietcombank, BIDV, Agribank, VietinBank và VPBank, từ Ổn định lên Tích cực sau khi triển vọng xếp hạng tín nhiệm quốc gia được điều chỉnh lên Tích cực. Đây là thay đổi về triển vọng, không phải quyết định nâng bậc xếp hạng của các ngân hàng.
Việc tăng vốn cùng những cải thiện về chất lượng tài sản, khả năng sinh lời và quản trị rủi ro đang góp phần củng cố nền tảng tài chính của các ngân hàng. Về dài hạn, nguồn vốn bổ sung không chỉ phục vụ yêu cầu an toàn mà còn tạo điều kiện để ngân hàng mở rộng tín dụng, đầu tư công nghệ, phát triển dịch vụ và tham gia các hoạt động tài chính mới. Hiệu quả sử dụng vốn sẽ là yếu tố quan trọng quyết định khả năng chuyển quy mô tài chính thành năng lực cạnh tranh và đóng góp cho nền kinh tế.