

Ứng dụng trí tuệ nhân tạo (AI) mở ra cơ hội nâng cao hiệu quả vận hành, cá nhân hóa dịch vụ và đổi mới phương thức kinh doanh của các ngân hàng. Để khai thác tiềm năng này, các tổ chức tín dụng cần bắt đầu từ mục tiêu kinh doanh, xây dựng nền tảng dữ liệu phù hợp, đồng thời chú trọng quản trị rủi ro, và duy trì cơ chế kiểm soát của con người.
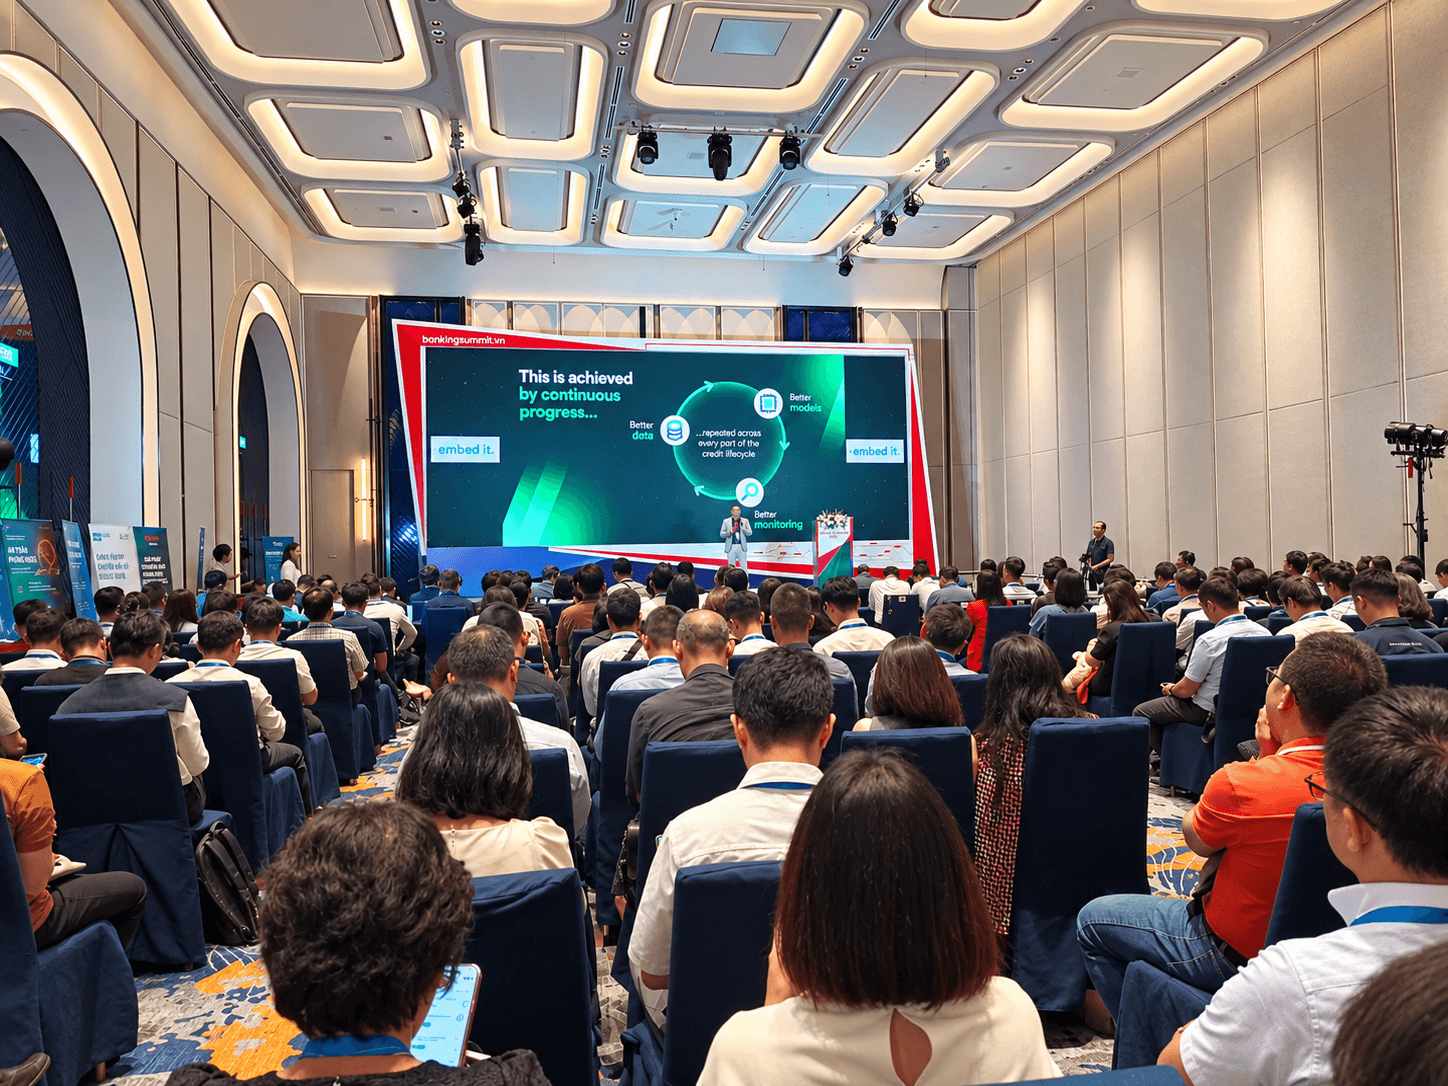
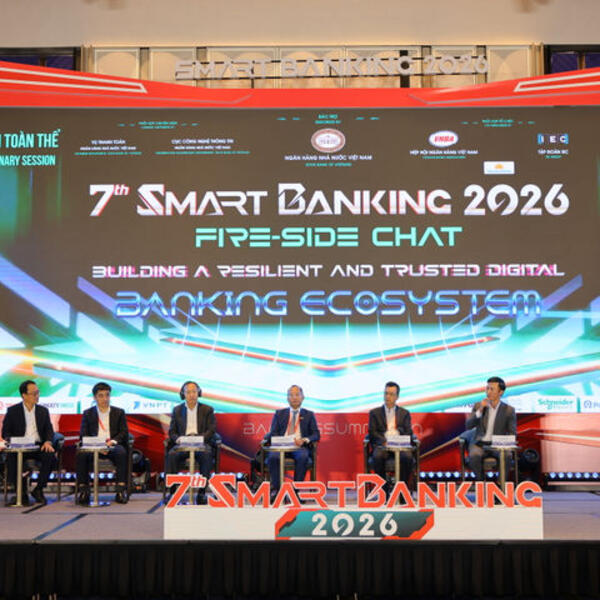
Quang cảnh Chuyên đề 1 “Xây dựng ngân hàng AI-First: Từ tối ưu vận hành đến chuyển đổi toàn diện”.
Thông tin được các chuyên gia và đại diện ngân hàng chia sẻ tại Chuyên đề 1 “Xây dựng ngân hàng AI-First: Từ tối ưu vận hành đến chuyển đổi toàn diện” trong chiều ngày 22/10. Đây là Chuyên đề thuộc khuôn khổ Hội thảo và Triển lãm Smart Banking 2026 với chủ đề “Định hình kỷ nguyên mới của ngành Ngân hàng dựa trên AI, Niềm tin khách hàng và Khả năng chống chịu số”.
Từ tối ưu từng tác vụ đến tái thiết kế quy trình ngân hàng
Phát biểu khai mạc chuyên đề, ông Trần Công Quỳnh Lân, Chủ nhiệm Ủy ban Công nghệ, Hiệp hội Ngân hàng Việt Nam cho rằng, ngân hàng cần lựa chọn cách ứng dụng AI phù hợp với đặc thù hoạt động, bảo đảm hiệu quả kinh doanh, kiểm soát rủi ro, tuân thủ pháp lý và cân đối chi phí công nghệ.
Theo ông Lân, AI không phải giải pháp có chi phí thấp, vì vậy ngân hàng cần lựa chọn kỹ các trường hợp ứng dụng, tập trung vào những vấn đề thiết thực. Ông dự báo trong 3 năm tới, AI có thể tác động đến hầu hết các bộ phận ngân hàng; hơn 50% lưu lượng tương tác, giao dịch có khả năng được thực hiện thông qua các tác nhân AI. Điều này đặt ra yêu cầu chuẩn bị về công nghệ, mô hình hoạt động và kỹ năng nhân sự.
Từ góc nhìn nghiệp vụ, bà Đỗ Quế Anh, Giám đốc Khối Vận hành, Ngân hàng TMCP Quân Đội (MB) nhấn mạnh, vận hành bao gồm tổng thể các hoạt động gắn với quy trình trong ngân hàng. Vì vậy, muốn khai thác AI hiệu quả, ngân hàng cần xem xét lại quy trình thay vì chỉ tự động hóa từng công đoạn.
Chia sẻ kinh nghiệm tại MB, bà Đỗ Quế Anh cho biết ngân hàng đã chuyển từ mô hình vận hành phân tán sang tập trung, tin học hóa quy trình, sau đó đẩy mạnh chuyển đổi số từ giai đoạn 2019-2020. MB hiện có khoảng 35 triệu người dùng, doanh thu trên kênh số vượt 50% và tỷ lệ tự động hóa trong phê duyệt, giải ngân đạt khoảng 70%. Tuy nhiên, việc đưa AI vào từng tác vụ riêng lẻ chưa chắc mang lại hiệu quả như kỳ vọng. Bà cho rằng cần hướng tới AI Native, tức sử dụng AI để thiết kế lại quy trình ngay từ đầu.
Với quy trình cấp tín dụng, AI có thể hỗ trợ từ tìm hiểu khách hàng, tư vấn, thu thập hồ sơ, lập báo cáo đề xuất đến thẩm định, phê duyệt và giải ngân. Con người tham gia rà soát và xử lý các trường hợp ngoại lệ. Theo Giám đốc Khối Vận hành MB, cách tiếp cận này cần gắn đổi mới vận hành với khả năng thấu hiểu khách hàng và đề xuất sản phẩm phù hợp nhu cầu.
Ở góc độ công nghệ, ông Lê Hoàng Hải, Tổng Giám đốc kiêm Giám đốc Kỹ thuật của EmbedIT Việt Nam cho rằng, quyết định tín dụng đang chuyển từ cách tiếp cận phê duyệt hoặc từ chối sang cá nhân hóa đề xuất. Với cùng mức độ rủi ro, ngân hàng có thể đưa ra các phương án khác nhau về kỳ hạn hoặc hạn mức vay dựa trên đặc điểm từng khách hàng.
Ông Lê Hoàng Hải nhấn mạnh triển khai AI cần bắt đầu từ chỉ tiêu kinh doanh như tỷ lệ phê duyệt, tỷ lệ nợ xấu hoặc lợi nhuận trên mỗi hồ sơ. Sau đó, ngân hàng mới lựa chọn giải pháp công nghệ, chuẩn bị dữ liệu và xây dựng hệ thống giám sát. Mô hình chấm điểm tín dụng cần được theo dõi, điều chỉnh thường xuyên để thích ứng với thay đổi về thu nhập, hành vi khách hàng và diễn biến thị trường.
Cùng trao đổi về quyết định cho vay, bà Rena Wang, Giám đốc quốc gia Việt Nam, Thái Lan và Đông Dương, OneConnect Financial Technology cho rằng, việc phối hợp giữa kinh doanh, quản trị rủi ro và tuân thủ cần được hỗ trợ bằng mục tiêu thống nhất và các giới hạn kiểm soát phù hợp.
Theo bà Rena Wang, ngân hàng có thể tận dụng dữ liệu khách hàng và thông tin sản phẩm sẵn có để xây dựng mô hình dự báo. Thay vì chỉ phê duyệt hoặc từ chối, tổ chức cho vay có thể phê duyệt kèm điều kiện, điều chỉnh lãi suất, hạn mức và kỳ hạn theo đặc điểm từng khách hàng.
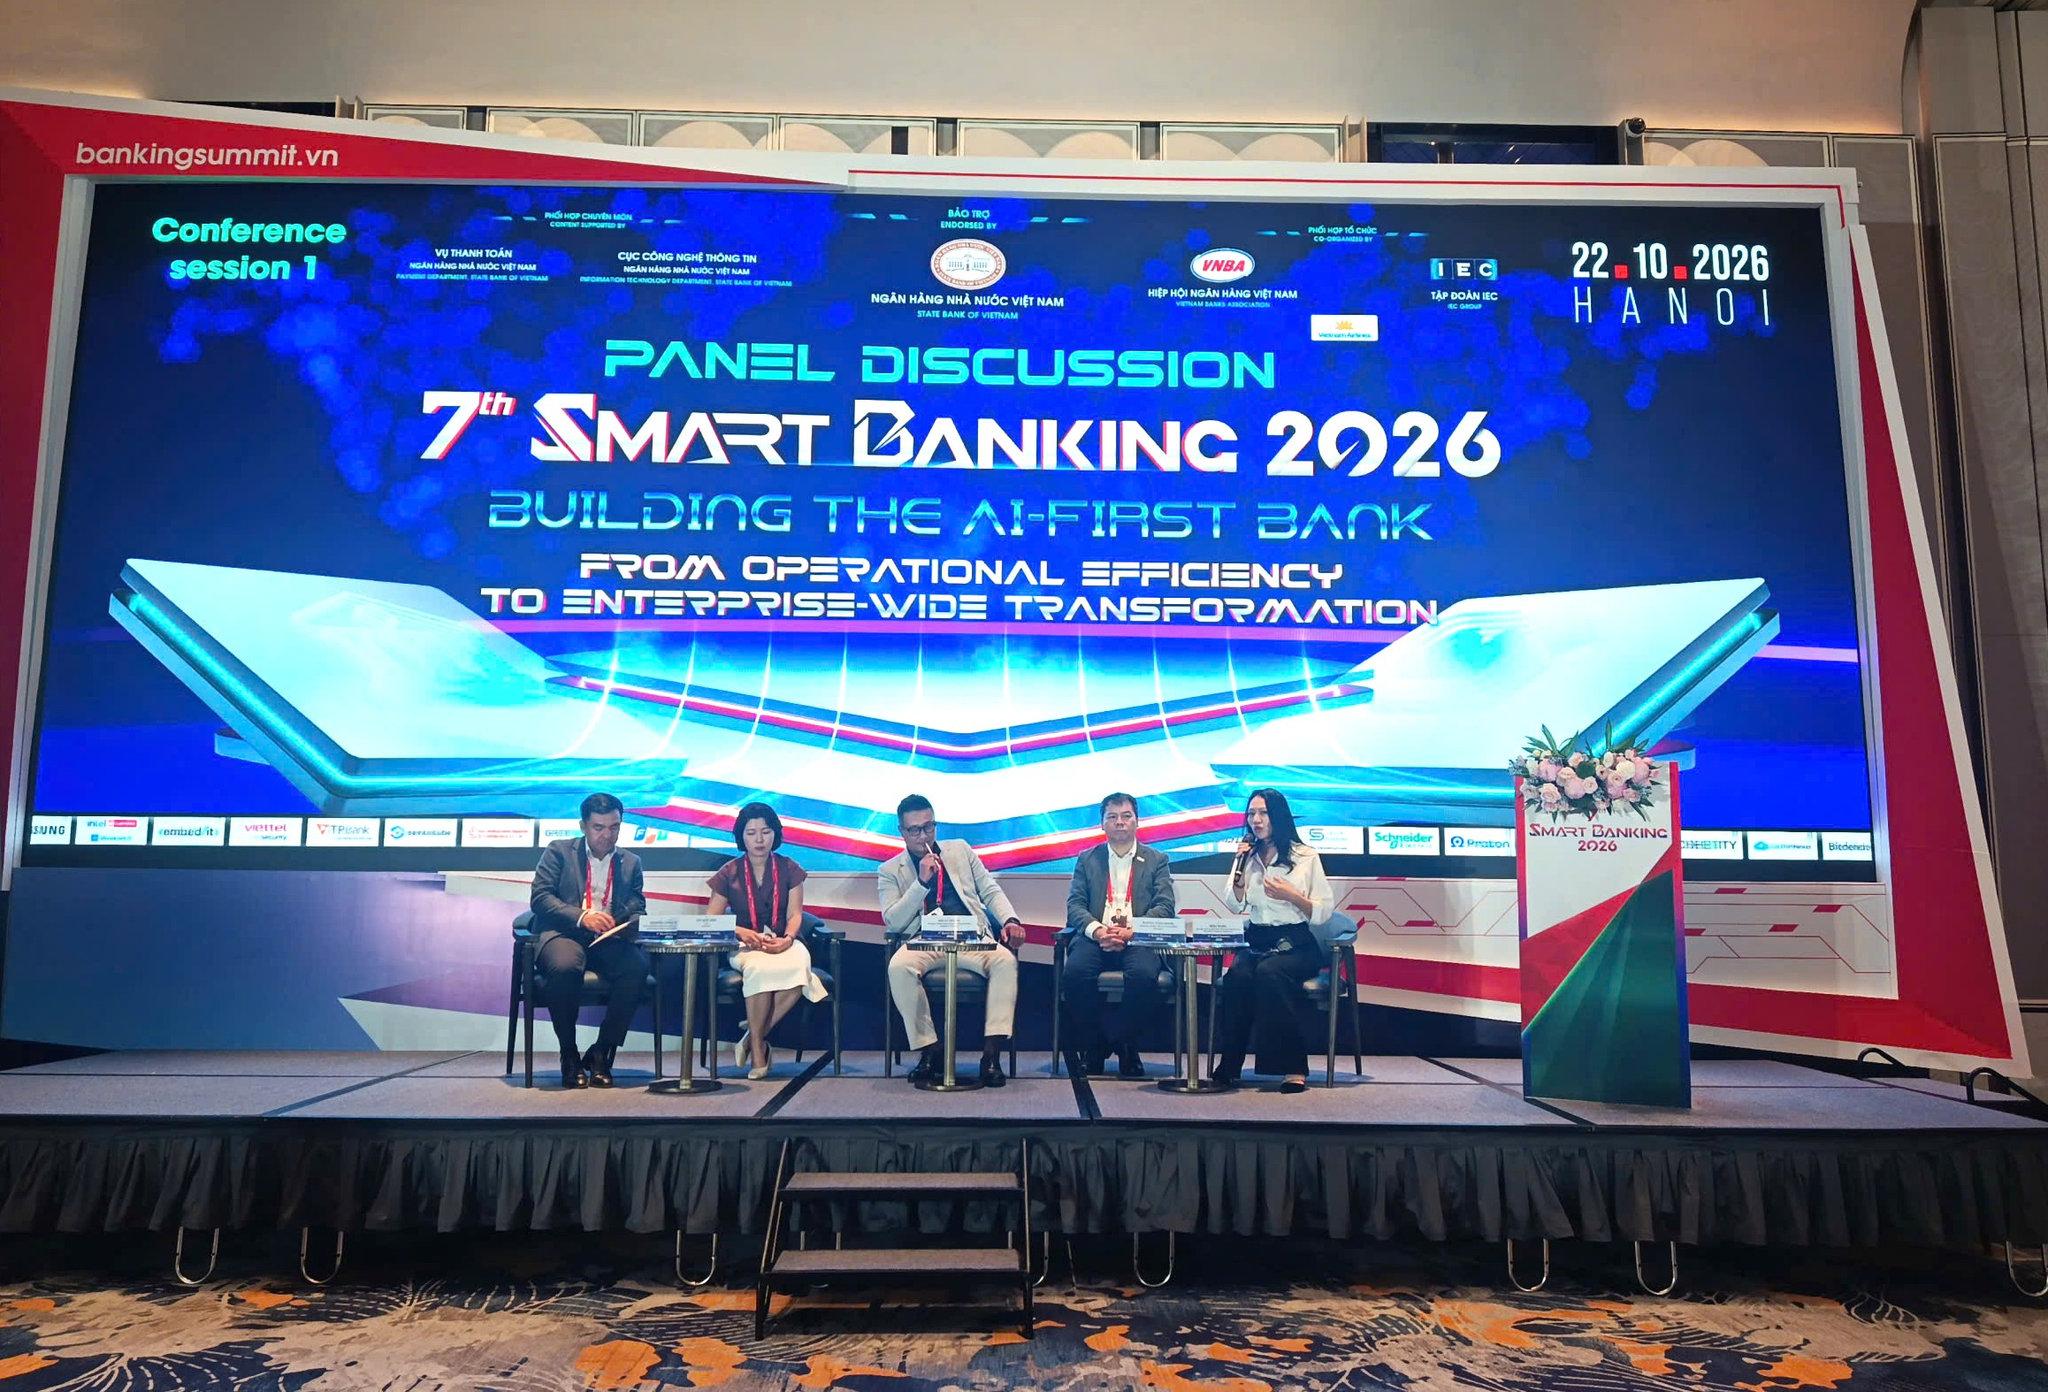
Các chuyên gia, lãnh đạo ngân hàng thảo luận.
Ở khía cạnh tương tác, ông Phạm Quang Đệ, Chủ tịch HĐQT Công ty Cổ phần Công nghệ Proton giới thiệu mô hình ngân hàng hội thoại (Conversational Banking), cho phép khách hàng sử dụng văn bản hoặc giọng nói để tiếp cận dịch vụ thay vì thao tác qua nhiều lớp menu. Giải pháp có thể tích hợp vào ứng dụng hiện hữu, hỗ trợ chuyển tiền, tra cứu lịch sử giao dịch; đồng thời hỗ trợ tổng đài, cán bộ quan hệ khách hàng và giao dịch viên. Định hướng tiếp theo là chủ động nhận diện nhu cầu thay vì chỉ phản hồi khi khách hàng yêu cầu.
Nền tảng dữ liệu và quản trị tạo điều kiện cho AI phát huy hiệu quả
Trình bày tại Chuyên đề 1 về dữ liệu sẵn sàng cho AI, ông Nguyễn Quang Huy, Giám đốc Trung tâm Kỹ thuật và Khoa học dữ liệu, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) nhấn mạnh vai trò của dữ liệu và ngữ nghĩa nghiệp vụ thống nhất.
Theo ông Nguyễn Quang Huy, cùng một khái niệm như “khách hàng hoạt động” có thể được các bộ phận định nghĩa khác nhau dựa trên thời điểm đăng nhập, giao dịch gần nhất, sản phẩm sử dụng, số dư hoặc mức đóng góp doanh thu. Khi AI tham gia tự động hóa quyết định, những khác biệt này có thể làm gia tăng rủi ro.
Ngân hàng cần xây dựng nền tảng dữ liệu bảo đảm chất lượng, khả năng truy cập, thông tin về nguồn gốc, dòng dữ liệu, quyền truy cập và giới hạn sử dụng. Giám đốc Trung tâm Kỹ thuật và Khoa học dữ liệu của Vietcombank cũng cho rằng, cần phân biệt lớp ngữ nghĩa giúp chuẩn hóa chỉ tiêu và công thức tính toán, với bản thể luận, mô hình hóa các thực thể và mối quan hệ giữa chúng. Đây là cơ sở giúp AI hiểu đúng bối cảnh, trong khi định nghĩa nghiệp vụ và phạm vi sử dụng dữ liệu cần có trách nhiệm quản trị rõ ràng.
Từ kinh nghiệm tại Tập đoàn OneConnect Financial Technology, bà Rena Wang chia sẻ 4 yếu tố quan trọng khi triển khai AI gồm: cơ cấu tổ chức và quản trị phù hợp; lấy hoạt động kinh doanh làm trọng tâm; phát triển nền tảng AI thống nhất; tăng cường quản trị rủi ro. Bà Rena Wang cũng đề cập việc ứng dụng AI trong kỹ thuật phần mềm, từ viết mã, kiểm thử đến phân tích yêu cầu. Khi AI có thể tạo kết quả vượt ngoài dự kiến, doanh nghiệp cần thiết lập cơ chế kiểm soát ngay từ đầu, bao gồm giới hạn dữ liệu, phạm vi sử dụng và cách thức vận hành.
Theo ông Lê Hoàng Hải, cơ chế kiểm soát giúp bảo đảm tuân thủ pháp luật và hỗ trợ con người giám sát AI, nhất là với những quyết định ảnh hưởng đáng kể đến khách hàng và ngân hàng.
Trong khi đó, ông Nguyễn Tuấn Khang, lãnh đạo Khối Dữ liệu và AI, IBM khu vực Đông Nam Á cho rằng, cần đánh giá tiến bộ ứng dụng AI qua những thay đổi gần đây, chẳng hạn so với 3 tháng trước, thay vì chỉ so sánh với 3 năm trước. Theo ông, AI Native phải tạo ra thay đổi thực chất trong phương thức vận hành, không chỉ cải thiện chatbot, tóm tắt tài liệu hay bổ sung tương tác bằng ngôn ngữ tự nhiên.
Ông Nguyễn Tuấn Khang nhấn mạnh tốc độ xử lý chỉ có ý nghĩa khi gắn với thời điểm cần ra quyết định. Khái niệm “moment of business” chỉ những thời điểm doanh nghiệp cần hành động, có thể kéo dài vài giây, 10 phút hoặc lâu hơn tùy nghiệp vụ. Khi các tác nhân AI xử lý công việc với tốc độ cao, ngân hàng cần xác định trường hợp nào được tự động xử lý, trường hợp nào phải tạm dừng để kiểm tra hoặc chuyển con người phê duyệt.
Những chia sẻ tại chuyên đề cho thấy xây dựng ngân hàng AI-First không chỉ là đầu tư công nghệ hay đưa AI vào từng khâu nghiệp vụ. Quá trình này đòi hỏi sự kết hợp giữa mục tiêu kinh doanh, quy trình phù hợp, dữ liệu chất lượng và cơ chế quản trị bảo đảm an toàn, tuân thủ, qua đó từng bước đưa AI vào hoạt động vận hành và kinh doanh ngân hàng.