

Kinh tế biển đang đứng trước một nghịch lý đáng chú ý tại 2 tỉnh An Giang và Cà Mau, dù hệ thống ngân hàng vẫn tăng huy động, tín dụng tiếp tục mở rộng nhưng dòng vốn dành cho những dự án có khả năng tạo ra năng lực kinh tế biển dài hạn lại chưa thực sự tương xứng với tiềm năng. Vì vậy, bài toán then chốt hiện nay là làm sao biến quyền tài sản trên biển, dòng tiền tương lai và các dự án hạ tầng thành những tài sản đủ rõ ràng để vốn có thể đi vào với chi phí hợp lý và rủi ro có thể kiểm soát.
Vốn đang tăng nhưng chưa chảy đủ xa
Số liệu từ Ngân hàng Nhà nước chi nhánh khu vực 15 cho thấy, ước đến cuối tháng 8/2026, huy động vốn của các tổ chức tín dụng thuộc ngành Ngân hàng Khu vực 15 đạt khoảng 297.200 tỷ đồng, tăng 8,29% so với cuối năm 2025. Trong đó, An Giang đạt khoảng 199.200 tỷ đồng, tăng 9,29%; Cà Mau đạt 98.000 tỷ đồng, tăng 6,30%.
Ở chiều tín dụng, dư nợ toàn Khu vực 15 ước đạt 411.200 tỷ đồng, tăng 3,75% so với cuối năm 2025. An Giang đạt khoảng 284.700 tỷ đồng, tăng 4,50%; Cà Mau đạt 126.500 tỷ đồng, tăng 2,11%. Nhưng khoảng cách giữa huy động và cho vay cũng cho thấy một vấn đề đáng suy nghĩ. Khoảng 87,4% nguồn vốn huy động là vốn ngắn hạn, trong khi những dự án làm nên diện mạo kinh tế biển - cảng biển, hạ tầng logistics, điện gió, nuôi biển công nghệ cao - thường có vòng đời đầu tư và thời gian hoàn vốn dài hơn đáng kể, đây chính là điểm bắt đầu của bài toán cấu trúc vốn.
Một ngân hàng có thể có thanh khoản, có khả năng cho vay và có định hướng hỗ trợ kinh tế biển, nhưng không đồng nghĩa ngân hàng có thể chuyển toàn bộ nguồn vốn ngắn hạn thành những khoản vay kéo dài 10-15 năm. Với các dự án lớn, vấn đề không chỉ nằm ở lãi suất mà còn ở kỳ hạn, khả năng trả nợ, tài sản bảo đảm và cơ chế phân bổ rủi ro.
Nói cách khác, nút thắt của kinh tế biển đang dịch chuyển từ “thiếu vốn” sang “thiếu cấu trúc để vốn có thể đi đúng chỗ”.
An Giang là hậu phương, Cà Mau là mặt tiền biển: Nếu nhìn An Giang và Cà Mau như hai mắt xích của một chuỗi giá trị thay vì hai địa bàn riêng biệt, nhu cầu vốn càng trở nên rõ nét.
Với An Giang, với thế mạnh nông nghiệp, thủy sản, chế biến và xuất khẩu, đóng vai trò hậu phương sản xuất của vùng. 7 tháng đầu năm 2026, sản lượng lúa của tỉnh đạt trên 5,36 triệu tấn, tỷ lệ lúa chất lượng cao chiếm 75,51%; sản lượng thủy sản tăng 7,66%. Chỉ số sản xuất công nghiệp tăng 13,77%, trong đó chế biến, chế tạo tăng 14,78%; xuất khẩu tăng 7,83%.
Trong khi đó, Cà Mau sở hữu lợi thế đặc thù của một địa phương 3 mặt giáp biển, với chuỗi thủy sản, năng lượng và kinh tế biển có khả năng tạo ra giá trị lớn. 7 tháng đầu năm, tổng sản lượng thủy sản của tỉnh đạt 730.400 tấn, tăng 6,3%; sản lượng tôm đạt 335.985 tấn, tăng 11,4%. IIP tăng 11%, sản lượng tôm chế biến tăng 16,7%, xuất khẩu tăng 12,9%.
Những con số này cho thấy nền tảng để mở rộng tín dụng là có thực. Tuy nhiên, nếu An Giang tạo ra hàng hóa nhưng chi phí đưa hàng ra biển còn cao, còn Cà Mau có lợi thế về biển nhưng hạ tầng kết nối và các dự án năng lượng cần lượng vốn rất lớn, thì dòng tiền sẽ tiếp tục bị chia cắt theo địa giới hành chính. Đây là lý do bài toán vốn cho kinh tế biển cần được đặt trên một chuỗi liên kết An Giang - Cà Mau và rộng hơn là toàn ĐBSCL, thay vì chỉ nhìn từng dự án đơn lẻ.
Từ lồng bè đến những dự án tỷ USD tài sản trên biển phải được “gọi đúng tên”: Một chuyển động đáng chú ý trong tháng 8 là ngành ngân hàng đã có những bước đi cụ thể hơn đối với kinh tế biển.
Cuối tháng 8/2026, Ngân hàng Nhà nước đã ban hành Quyết định 1941/QĐ-NHNN, yêu cầu các tổ chức tín dụng cân đối nguồn vốn, quan tâm đầu tư tín dụng vào những lĩnh vực kinh tế biển quan trọng, trong đó có nuôi biển công nghệ cao; đồng thời nghiên cứu đa dạng sản phẩm và cải tiến quy trình cấp tín dụng phù hợp với thực tiễn từng lĩnh vực.
Ở cấp độ thị trường, Agribank trong tháng 8 công bố chương trình 5.000 tỷ đồng “Tiếp vốn thủy sản - Vững bước thành công”, trong đó nguồn vốn không chỉ dành cho con giống, thức ăn, vật tư mà còn có thể phục vụ xây dựng, cải tạo ao đầm, lồng bè, kho bảo quản và đầu tư máy móc, thiết bị. Điều này cho thấy tín dụng đã bắt đầu đi sâu hơn vào tài sản và hoạt động sản xuất thực tế của kinh tế biển.
Nhưng khi quy mô đầu tư tăng lên, câu hỏi lại quay về tài sản bảo đảm. Một lồng bè công nghệ cao có thể trị giá lớn. Một hệ thống thiết bị nuôi biển có thể tạo ra dòng tiền ổn định. Một dự án năng lượng có thể sở hữu tài sản hình thành trong tương lai trị giá hàng trăm triệu USD. Song nếu quyền sở hữu, quyền sử dụng, đăng ký và khả năng xử lý tài sản khi xảy ra rủi ro chưa đủ rõ, ngân hàng sẽ khó định giá khoản vay.
Đây là nút thắt tài sản bảo đảm - có tính thể chế nhiều hơn tính tín dụng.
Ông Đậu Anh Tuấn, Phó Tổng Thư ký VCCI, cho rằng các dự án trên biển thường có quy mô vốn lớn và vòng đời kéo dài hàng chục năm, vì vậy cơ chế xác lập quyền tài sản cần được hoàn thiện để có thể sử dụng làm cơ sở huy động vốn và tài sản bảo đảm.
Hướng sửa đổi Luật Tài nguyên, môi trường biển và hải đảo đang được đặt lên bàn nghị sự cũng đáng chú ý khi dự thảo bổ sung các quy định về giao, cho thuê, đăng ký, cấp giấy chứng nhận quyền sử dụng khu vực biển, đồng thời đề cập đến các quyền chuyển nhượng, cho thuê lại, góp vốn và thế chấp quyền sử dụng khu vực biển trong những điều kiện nhất định.
Nếu được thiết kế và vận hành đồng bộ, đây có thể là một thay đổi quan trọng: biển không chỉ là không gian sản xuất mà còn trở thành không gian tài sản có khả năng tham gia vào thị trường vốn.
Không thể bắt ngân hàng một mình “gánh” chu kỳ đầu tư biển: Một dữ kiện khác cũng cần được nhìn thẳng: năng lực hấp thụ vốn của khu vực doanh nghiệp vẫn là điểm yếu. Đến cuối tháng 7/2026, tín dụng dành cho doanh nghiệp nhỏ và vừa tại Khu vực 15 đạt 56.379 tỷ đồng, giảm 3,78% so với cuối năm 2025. Đến cuối tháng 8, dư nợ ước khoảng 57.000 tỷ đồng nhưng vẫn thấp hơn 2,72% so với cuối năm 2025.
Trong khi đó, tín dụng dành cho nông nghiệp, lâm nghiệp và thủy sản ước cuối tháng 8 đạt 90.500 tỷ đồng, tăng 6,79%; tín dụng công nghiệp và xây dựng đạt 56.900 tỷ đồng, tăng 8,06%.
Sự phân hóa này phản ánh một thực tế: vốn vẫn đi vào những hoạt động có dòng tiền tương đối rõ, nhưng khó đi nhanh vào những dự án cần thời gian dài để hình thành thị trường.
Cà Mau là ví dụ điển hình, điện gió, cảng biển, logistics, nuôi biển công nghệ cao có thể tạo ra năng lực tăng trưởng mới, nhưng đều cần vốn lớn, thời gian thu hồi vốn dài và chịu tác động mạnh từ quy hoạch, giá điện, thủ tục đầu tư, giải phóng mặt bằng và biến động thị trường. Vì vậy, kỳ vọng ngân hàng đơn độc cung cấp nguồn vốn dài hạn cho toàn bộ quá trình này là không thực tế.
Vốn mồi công và vốn tư nhân phải gặp nhau: Một trong những tín hiệu cần được theo dõi sát là tiến độ đầu tư công.
Theo số liệu từ ngành chức năng cho thấy, đến tháng 7/2026, tỷ lệ giải ngân vốn đầu tư công tại An Giang mới đạt 34,36% kế hoạch vốn Thủ tướng Chính phủ giao; Cà Mau đạt khoảng 33%.
Con số này không chỉ nói về tiến độ một số dự án. Với kinh tế biển, đầu tư công vào đường bộ, đường thủy, cảng, logistics và hạ tầng kết nối chính là phần vốn có tác dụng “giải phóng” vốn tư nhân.
Một tuyến đường chưa hoàn thành có thể làm giảm hiệu quả của cảng. Một hành lang logistics chưa thông suốt có thể làm tăng chi phí của nhà máy chế biến. Một khu vực chưa hoàn chỉnh về hạ tầng điện, nước, viễn thông có thể khiến một dự án tư nhân dù có phương án kinh doanh tốt vẫn khó đạt ngưỡng sinh lời. Do đó, đầu tư công không chỉ là một khoản chi ngân sách; với kinh tế biển, đó là vốn mồi để giảm rủi ro cho dòng vốn tư nhân.
Cùng với PPP, trái phiếu xanh, tín dụng xanh và các quỹ đầu tư dài hạn, cấu trúc này sẽ phù hợp hơn với đặc điểm của kinh tế biển so với việc đặt phần lớn gánh nặng lên tín dụng ngân hàng.
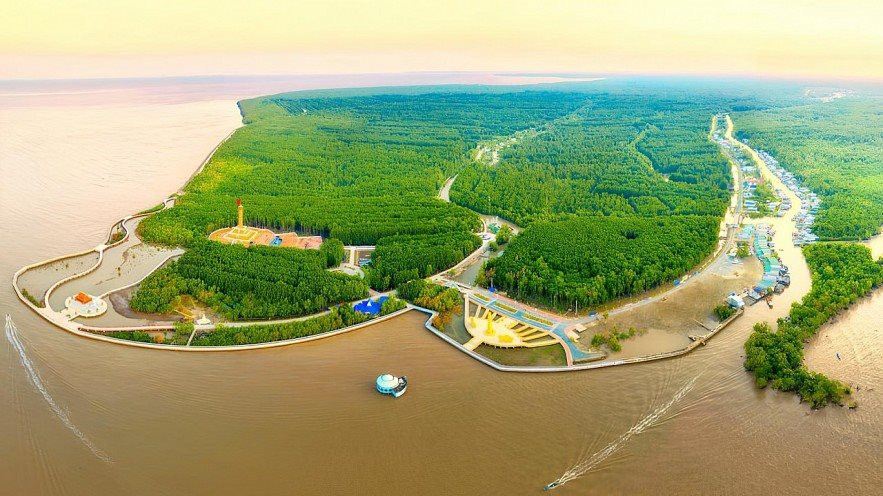
Ảnh minh họa
Ông Đậu Anh Tuấn, Phó Tổng Thư ký VCCI nêu quan điểm, “quyền tài sản trên biển phải rõ thì dòng vốn mới có thể đi xa”. Các dự án trên biển thường có quy mô vốn lớn, vòng đời kéo dài hàng chục năm. Vì vậy, việc hoàn thiện cơ chế xác lập quyền tài sản có ý nghĩa trực tiếp đối với khả năng tiếp cận tài chính và tín dụng ưu đãi của doanh nghiệp, người dân.
Từ góc nhìn ngân hàng, Ngân hàng Nhà nước cũng cho biết pháp luật hiện hành đã trao quyền cho tổ chức tín dụng quyết định việc áp dụng hoặc không áp dụng biện pháp bảo đảm tiền vay. Cho vay dựa trên dòng tiền đã có cơ sở pháp lý, song hiệu quả phụ thuộc vào mức độ minh bạch của doanh thu, đơn hàng, khoản phải thu và nguồn trả nợ của khách hàng.
Điểm mấu chốt vì vậy không phải xóa bỏ yêu cầu quản trị rủi ro, mà là mở rộng cách ngân hàng nhận diện và định giá khả năng trả nợ.
Bài toán 2026-2030 - Biến dòng tiền tương lai thành tài sản có thể tài trợ
Muốn khơi thông vốn cho kinh tế biển An Giang - Cà Mau, cần một cấu trúc tài chính nhiều tầng.
Tầng thứ nhất là vốn ngân sách và PPP, tập trung vào hạ tầng có tính kết nối vùng và tạo khả năng sinh lời cho các dự án phía sau.
Tầng thứ hai là tín dụng ngân hàng theo chuỗi giá trị, trong đó ngân hàng không chỉ nhìn vào bất động sản thế chấp mà đánh giá dòng tiền từ vùng nuôi, hợp đồng bao tiêu, nhà máy chế biến đến đơn hàng xuất khẩu.
Tầng thứ ba là vốn dài hạn từ thị trường, bao gồm trái phiếu xanh, trái phiếu bền vững, quỹ đầu tư và các nguồn vốn quốc tế hướng tới ESG.
Tầng cuối cùng, nhưng có tính quyết định, là hạ tầng pháp lý của tài sản biển: đăng ký, cấp giấy chứng nhận, định giá, chuyển nhượng, thế chấp và cơ chế xử lý tài sản.
Đáng chú ý, NHNN đã trình Chính phủ dự thảo Nghị định về hỗ trợ lãi suất 2%/năm từ ngân sách nhà nước đối với các khoản vay thực hiện dự án xanh, tuần hoàn và áp dụng khung tiêu chuẩn ESG. Nếu được triển khai với tiêu chí minh bạch, đây sẽ là một công cụ giảm chi phí vốn cho những dự án biển đáp ứng yêu cầu xanh.
Kinh tế biển vì thế không nên được nhìn như một “ngành cần ưu đãi tín dụng”. Vấn đề sâu hơn là xây dựng một hệ sinh thái tài chính cho biển, trong đó Nhà nước chịu trách nhiệm tháo gỡ rủi ro thể chế và hạ tầng; ngân hàng cung cấp tín dụng dựa trên khả năng trả nợ; còn thị trường vốn đảm nhận những khoản đầu tư dài hạn mà ngân hàng khó có thể gánh toàn bộ.
An Giang có thể cung cấp sức mạnh của vùng sản xuất và chế biến. Cà Mau có thể phát huy lợi thế không gian biển, thủy sản và năng lượng. Nhưng để hai cực này thực sự kết nối thành một hành lang kinh tế biển, dòng hàng hóa phải thông suốt và quan trọng không kém, dòng tiền cũng phải thông suốt.
Khi quyền tài sản trên biển được xác lập rõ hơn, hạ tầng được đầu tư đúng điểm nghẽn và cơ chế chia sẻ rủi ro được thiết kế hợp lý, bài toán kinh tế biển sẽ không còn là câu chuyện “tìm vốn ở đâu”, mà chuyển sang câu hỏi quan trọng hơn: làm thế nào để mỗi đồng vốn tạo ra nhiều hơn một đồng năng lực tăng trưởng cho cả vùng.