

Vấn đề - Nhận định
FED tăng lãi suất, tác động đến tỷ giá USD/VND chưa lớn
Ngân hàng Dự trữ Liên bang Mỹ (FED) tăng lãi suất tạo thêm áp lực lên các thị trường mới nổi qua đồng USD, dòng vốn và mặt bằng lãi suất quốc tế. Với Việt Nam, tác động trong ngắn hạn chưa lớn, trong khi rủi ro tỷ giá trung, dài hạn phụ thuộc nhiều hơn vào cán cân thương mại.
FED tăng lãi suất nhưng chưa tạo ra chu kỳ thắt chặt mới
FED vừa tăng lãi suất thêm 25 điểm cơ bản trong bối cảnh lạm phát Mỹ vẫn cao hơn mục tiêu. Đây là lần đầu tiên FED tăng lãi suất trong 3 năm qua. Tuy nhiên, áp lực lạm phát hiện nay không hoàn toàn xuất phát từ phía cầu mà chịu tác động đáng kể từ các yếu tố phía cung, đặc biệt là giá năng lượng.
Vì vậy, đợt tăng lãi suất ngày 17/9 được các chuyên gia kinh tế nhìn nhận như một bước đi nhằm kiểm soát rủi ro lạm phát kéo dài, thay vì mở đầu cho một chu kỳ thắt chặt tiền tệ mới với quy mô lớn.
TS. Nguyễn Đức Độ, Phó Viện trưởng Viện Kinh tế tài chính (Học viện Tài chính) nhận định: “Lạm phát ở Mỹ hiện cao hơn mức mục tiêu, trong đó liên quan đến giá năng lượng, đặc biệt là giá dầu có tác động tương đối lớn. Vì vậy, việc FED tăng lãi suất lần này mang tính phòng ngừa lạm phát nhiều hơn là lo ngại về một mức lạm phát cao”.
Theo ông Độ, FED vẫn có khả năng tiếp tục tăng lãi suất nhưng dư địa cho một chu kỳ tăng mạnh và kéo dài không lớn. “Vì mục tiêu chủ yếu là phòng ngừa, chứ không phải chống lạm phát lâu dài, nên đây có lẽ không phải là một chu kỳ tăng lãi suất dài. Có thể FED sẽ thêm 1 hoặc 2 lần nữa trong năm 2026 và đầu năm 2027”, ông Độ nói.
Nếu kịch bản này diễn ra, tác động của chính sách tiền tệ Mỹ đối với các nền kinh tế mới nổi chủ yếu thể hiện qua sức mạnh của đồng USD và mặt bằng lãi suất quốc tế, thay vì tạo ra một cú sốc lớn đối với dòng vốn.
Tỷ giá USD/VND ngắn hạn chưa đáng lo, nhưng cán cân thương mại cần lưu ý
Tỷ giá USD/VND thường là một trong những kênh phản ứng nhanh trước những thay đổi trong chính sách tiền tệ Mỹ. Khi lãi suất tăng, đồng USD có xu hướng mạnh lên, trong khi sức hấp dẫn của tài sản bằng USD được cải thiện, qua đó tạo sức ép nhất định lên đồng tiền của các nền kinh tế khác, trong đó có Việt Nam.
Diễn biến tỷ giá thời gian qua cho thấy, NHNN vẫn còn nhiều dư địa điều hành và có các kịch bản ứng phó, trong đó có FED tăng lãi suất.
Như trong tháng 8/2026, dù chỉ số USD Index duy trì quanh 99 điểm, NHNN đã điều chỉnh tỷ giá trung tâm tăng nhẹ, song giá USD tại các ngân hàng và trên thị trường tự do lại có xu hướng giảm.
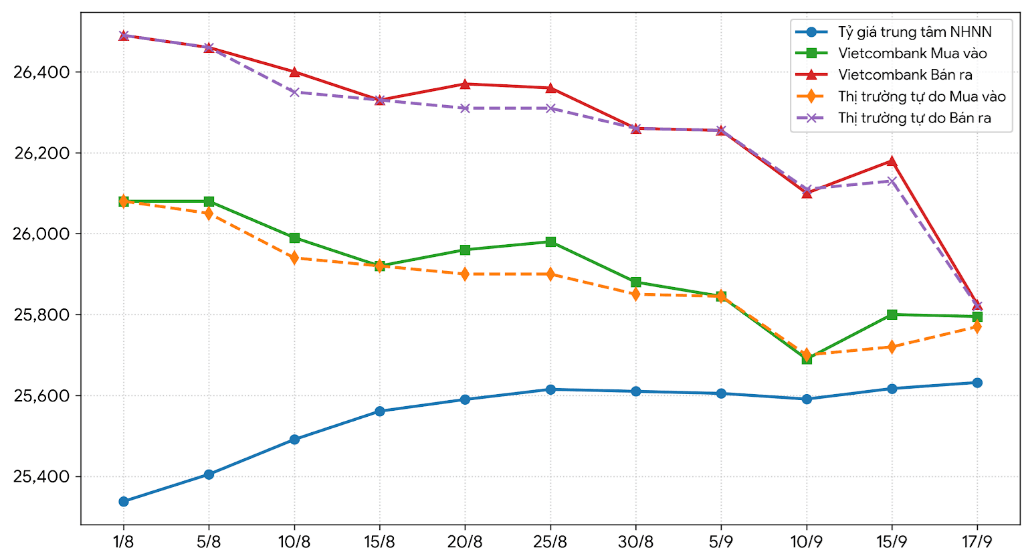
Diễn biến tỷ giá trung tâm, giá USD tại Vietcombank, thị trường tự do từ 1/8 – 17/9
Phân tích về diễn biến này, TS. Huỳnh Thanh Điền, Chuyên gia kinh tế, Giảng viên Trường Đại học Nguyễn Tất Thành cho rằng, việc điều chỉnh tỷ giá trung tâm trong tháng 8 là một cách phòng vệ từ xa của NHNN, khi cơ quan điều hành đã tính đến những thay đổi trong chính sách của các ngân hàng trung ương lớn và khả năng nhu cầu ngoại tệ tăng vào cuối năm.
TS. Huỳnh Thanh Điền cho rằng, việc điều chỉnh sớm giúp NHNN chủ động hơn về dư địa điều hành. Trong khi đó, nguồn cung ngoại tệ được hỗ trợ bởi xuất khẩu, kiều hối và các dòng vốn vào nền kinh tế. Sau giai đoạn tỷ giá tăng mạnh trong những tháng trước, hoạt động bán ngoại tệ có xu hướng tăng, trong khi nhu cầu USD trên thị trường tự do giảm, góp phần làm dịu tỷ giá trong tháng 8 vừa qua.
Diễn biến này cho thấy cung - cầu ngoại tệ trong nước là yếu tố quan trọng, khiến tỷ giá USD/VND vận động khác với xu hướng của đồng USD trên thị trường quốc tế.
TS. Nguyễn Đức Độ cho rằng, về lý thuyết FED tăng lãi suất có thể tạo thêm sức ép lên tỷ giá trong nước. Tuy nhiên, lãi suất Việt Nam hiện tương đối ổn định, tỷ giá vẫn trong tầm kiểm soát của NHNN, nên tác động từ đợt điều chỉnh lãi suất của FED tới tỷ giá là chưa lớn.
Theo ông Độ, không nên nhìn tỷ giá chỉ qua chênh lệch lãi suất giữa VND và USD. Dòng vốn quốc tế còn phụ thuộc vào triển vọng tăng trưởng, cơ hội đầu tư và diễn biến của thị trường tài chính toàn cầu. Thực tế thời gian qua cho thấy, Mỹ vẫn thu hút dòng vốn nhờ triển vọng tăng trưởng và những cơ hội đầu tư mới, trong đó có lĩnh vực trí tuệ nhân tạo (AI).
Về dài hạn, yếu tố cần quan tâm hơn đối với tỷ giá là cán cân thương mại. “Nếu tín dụng tiếp tục tăng cao, đầu tư nhiều, sẽ khiến thâm hụt thương mại kéo dài, từ đó tỷ giá sẽ chịu ảnh hưởng. Đây là yếu tố đáng lưu ý hơn so với lãi suất của FED”, TS. Nguyễn Đức Độ đánh giá.
Khi tín dụng và đầu tư tăng nhanh, nhu cầu nhập khẩu máy móc, thiết bị và nguyên vật liệu có thể tăng theo. Nếu nhập khẩu duy trì cao hơn xuất khẩu trong thời gian dài, thâm hụt thương mại sẽ tác động đến nguồn cung ngoại tệ và tỷ giá. Do đó, rủi ro tỷ giá về dài hạn cần được nhìn từ khả năng cân đối ngoại tệ của nền kinh tế, thay vì chỉ tập trung vào một đợt điều chỉnh lãi suất của FED.
Theo các chuyên gia, FED tăng lãi suất tạo thêm một yếu tố cần theo dõi đối với sự điều hành chính sách tiền tệ Việt Nam nhưng chưa tạo ra tác động lớn lên tỷ giá và lãi suất trong ngắn hạn. Diễn biến USD, dòng vốn quốc tế và mặt bằng lãi suất trên thị trường quốc tế vẫn cần được theo dõi, trong khi về dài hạn, cán cân thương mại và cung - cầu ngoại tệ sẽ có vai trò quan trọng hơn đối với sự ổn định của tỷ giá USD/VND.