

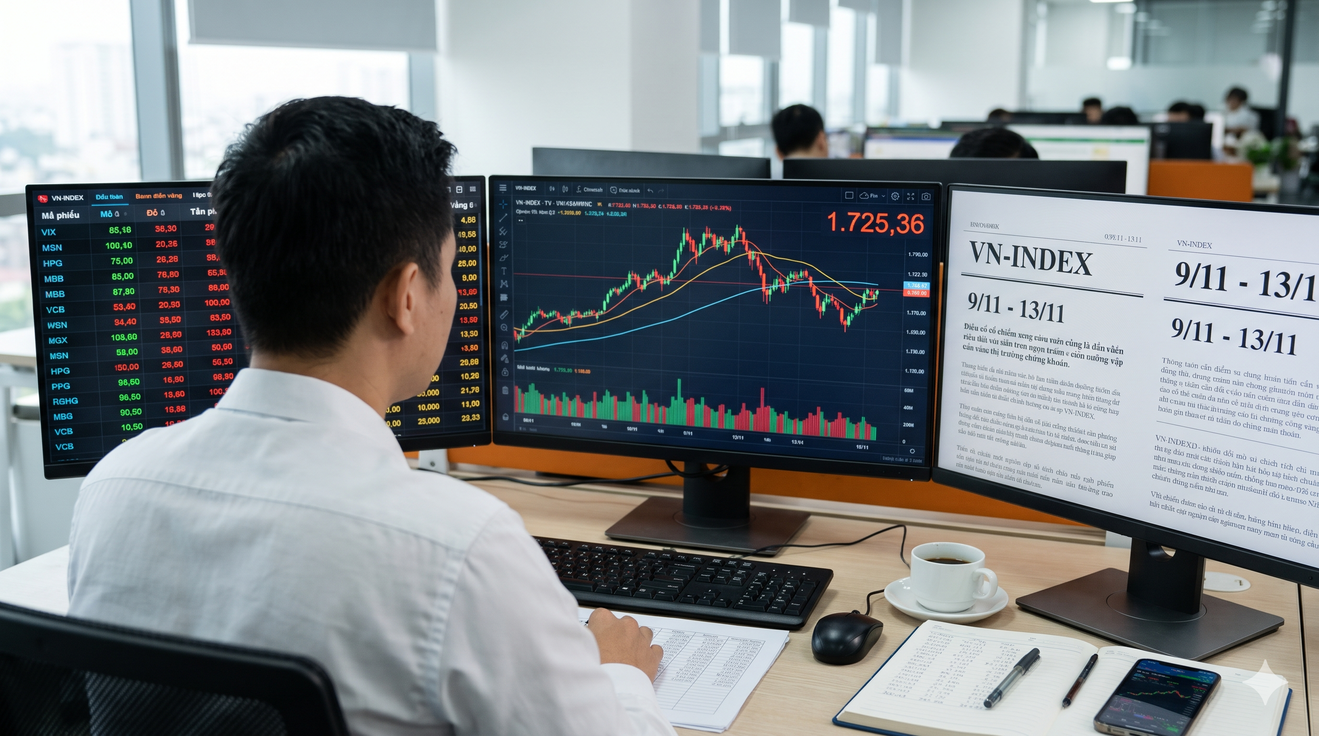
Nhà đầu tư cần theo dõi sát sao diễn biến VN-Index khi chỉ số này liên tục thử thách vùng hỗ trợ quanh 1.700 điểm trong tuần 9 - 13/11. Ảnh minh họa: AI
Thị trường chứng khoán vừa khép lại tuần giao dịch đầu tháng 11/2026 với nhiều biến động mạnh quanh ngưỡng tâm lý 1.700 điểm. Mặc dù lực cầu bắt đáy từng giúp chỉ số phục hồi mạnh mẽ trong các phiên giữa tuần, áp lực bán quay trở lại vào phiên cuối tuần khiến VN-Index đóng cửa tuần tại 1.725,36 điểm, giảm 16,3 điểm (-0,93%).
Bước sang tuần giao dịch mới từ 9/11 đến 13/11, bối cảnh vĩ mô đan xen các yếu tố thuận lợi và rủi ro cùng quan điểm phân tích từ các công ty chứng khoán (CTCK) cho thấy tâm lý thận trọng vẫn đang chi phối thị trường.
Bức tranh kinh tế hiện tại đang ghi nhận hai sắc thái đối lập. Ở mặt tích cực, mùa báo cáo kết quả kinh doanh quý III/2026 của toàn thị trường tiếp tục ghi nhận đà tăng trưởng khả quan, dù diễn biến điểm số của VN-Index thời gian qua vẫn chưa phản ánh tương xứng với nền tảng này.
Mặt bằng định giá chung nhờ vậy đã lùi về vùng hấp dẫn, mở ra cơ hội tích lũy dài hạn. Tuy nhiên, định giá rẻ mới chỉ là điều kiện cần; điều kiện đủ để thị trường thiết lập xu hướng tăng bền vững vẫn phụ thuộc vào sự trở lại thực chất của dòng tiền nội lẫn ngoại.
Ở chiều ngược lại, các biến số vĩ mô trong nước và quốc tế đang tạo ra rào cản tâm lý đáng kể. Theo số liệu từ Cục Thống kê, CPI bình quân 10 tháng năm 2026 tăng 4,57% so với cùng kỳ, cao hơn mức 3,27% của năm trước. Riêng tháng 10, CPI tăng 5,09%, chịu sức ép lớn từ chi phí nhiên liệu (tăng 13,09%), nhà ở, điện nước và dịch vụ ăn uống.
Sức ép lạm phát tăng nhanh khiến dư địa điều hành và nới lỏng chính sách tiền tệ trong nước cần được tính toán cẩn trọng hơn.
Trên thị trường quốc tế, tâm điểm tuần 9/11 - 13/11 hướng về báo cáo CPI tháng 10 của Mỹ, với dự báo tăng 0,3% so với tháng trước và CPI lõi tăng 0,2%. Dù lạm phát có dấu hiệu hạ nhiệt so với mức tăng 0,6% của tháng 9, nhưng số liệu việc làm mạnh hơn kỳ vọng vừa qua đang củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục nâng lãi suất trong kỳ họp tháng 12/2026, tạo áp lực nhất định lên dòng vốn toàn cầu.
Trước bối cảnh vĩ mô phức tạp và áp lực bán kỹ thuật chưa dứt, Công ty Chứng khoán Sài Gòn - Hà Nội (SHS) nhận định hệ số P/E cơ bản của VN-Index hiện lùi về quanh 10,7 lần, mở ra cơ hội hấp dẫn trong trung hạn, nhưng ngắn hạn chỉ số vẫn tích lũy kém tích cực trên ngưỡng hỗ trợ then chốt 1.700 điểm.
SHS lưu ý thị trường chỉ có thể thoát khỏi xu hướng giảm kéo dài từ tháng 9 khi xuất hiện động lực bứt phá vượt trội từ các nhóm cổ phiếu dẫn dắt như Ngân hàng và nhóm Vingroup. Nhà đầu tư nên giữ danh mục cân bằng và chỉ gia tăng tỷ trọng khi chỉ số vượt hẳn xu hướng giảm ngắn hạn.
Về mặt kỹ thuật, theo Công ty Chứng khoán Vietcombank (VCBS), nhịp điều chỉnh hơn 15 điểm từ cản 1.750 điểm khiến VN-Index tiếp tục phải kiểm định lại vùng 1.720 – 1.730 điểm. Cả hai chỉ báo MACD và RSI trên khung ngày đều hướng xuống, trong khi chỉ số vẫn vận động dưới mây Kumo trên đồ thị giờ. Điều này cảnh báo áp lực bán chủ động có thể bất ngờ gia tăng và các phiên rung lắc sẽ còn tiếp diễn.
VCBS khuyến nghị nhà đầu tư kiên nhẫn chờ đợi tín hiệu cân bằng rõ nét thay vì vội vàng giải ngân bắt đáy, đồng thời chỉ duy trì vị thế ở những cổ phiếu còn giữ vững nền hỗ trợ.
Đánh giá về dòng tiền, Công ty Chứng khoán Yuanta Việt Nam cho rằng sự suy giảm của số lượng cổ phiếu giữ được xu hướng tăng khiến cơ hội tìm kiếm lợi nhuận ngắn hạn bị thu hẹp đáng kể. Áp lực bán tiềm ẩn khi thanh khoản tăng ở phiên giảm cuối tuần. Do đó, Yuanta duy trì tỷ trọng phòng thủ với 40% cổ phiếu và 60% tiền mặt, đồng thời xác định vùng 1.690 – 1.710 điểm là ngưỡng quan sát quan trọng.
Nhìn chung, vùng hỗ trợ 1.700 – 1.720 điểm tiếp tục là "bài test" quan trọng quyết định xu thế của VN-Index trong tuần 9 - 13/11. Nhà đầu tư được khuyến nghị kiểm soát chặt chẽ tỷ trọng đòn bẩy, tập trung quản trị rủi ro danh mục và chờ đợi sự đồng thuận rõ ràng hơn từ dòng tiền lớn trước khi mở rộng các vị thế mua mới.